
 Par

Quels sont les acteurs du marché bancaire en France ?
Le secteur bancaire connaît depuis la crise financière de 2008 des mutations importantes liées aux nouveaux usages des clients, à la concurrence féroce des nouveaux acteurs comme les Fintech, et au contexte de taux bas menaçant les marges.
La banque n'est aujourd'hui plus uniquement l'agence bancaire du quartier, avec son distributeur automatique, son guichet et ses conseillers bancaires.
Le paysage bancaire français est construit autour de 3 types d'acteurs :
Les banques traditionnelles
Les banques traditionnelles sont des "banques physiques", aussi appelées "banque de détail". Elles proposent une offre bancaire très complète : l'ouverture d'un compte bancaire ou d'un compte épargne, des placements financiers, des assurances ou encore la souscription à un crédit à la consommation ou un crédit immobilier.
Leurs avantages de taille résident dans l'accompagnement client, dans l'expertise de leurs conseillers bancaires et dans la présence d'agences bancaires au niveau national et international.
Plus de 80 % du marché français est dominé par les banques traditionnelles, notamment, le Crédit Agricole, la BNP Paribas, la BPCE et la Société Générale.
Retrouvez notre comparatif des meilleures banques en 2026.
Liste non exhaustive des offres des banques traditionnelles
- Axa Banque
- Banque Populaire
- Banque Postale
- BNP Paribas
- Crédit Agricole
- Crédit Coopératif
- Crédit Mutuel
- CCF
- LCL
- Société Générale
Les banques en ligne
Les banques en ligne sont des “banques virtuelles”. Leur offre est 100% en ligne et identique à celle des banques traditionnelles à des tarifs plus compétitifs. Les plus grandes banques en ligne appartiennent aux grands groupes bancaires français, BforBank filiale du Crédit Agricole, Hello bank! filiale de BNP Paribas, Boursobank (ex boursorama banque) filiale de la Société Générale, Monabanq filiale du Crédit Mutuel.
Les banques en ligne commencent à diversifier leurs offres et à proposer des prestations d'assurance, de crédit à la consommation, d'épargne et même de crédit immobilier.
Liste non exhaustive des offres des banques en ligne
Top 5 des meilleures banques en ligne
Fortuneo

Fosfo
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
2000€ /mois
Retrait
500€ /mois
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Gold
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
2200€ en débit immédiat et 2200€ en débit différé
Plafonds
Paiement
2000€ /mois
Retrait
1000€ /mois
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
World Elite
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
4000€ en débit immédiat et 4000€ en débit différé
Plafonds
Paiement
3000€ /mois
Retrait
1600€ /mois
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Boursobank
Freedom
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
200€ /mois
Retrait
Illimité
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
1.69% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Welcome
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
5000€ /mois
Retrait
500€ /semaine
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
1 retrait(s) gratuit(s) puis 1.69% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Ultim
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
0€ en débit immédiat et 2400€ en débit différé
Plafonds
Paiement
20000€ /mois
Retrait
2000€ /semaine
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
3 retrait(s) gratuit(s) puis 1.69% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Metal
Tarification
Cotisation carte
9,9 €/mois
Premier dépôt
Aucun
Revenus requis
0€ en débit immédiat et 6250€ en débit différé
Plafonds
Paiement
50000€ /mois
Retrait
3000€ /semaine
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Hello bank!
Hello Origin
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
500€ /mois
Retrait
200€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
2.00% de frais par retrait
Paiement hors zone euro
2.00% de frais par paiement
Hello One
Tarification
Cotisation carte
0 €/mois
Premier dépôt
10 €
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
1000€ /mois
Retrait
400€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Hello Prime
Tarification
Cotisation carte
0 €/mois
Premier dépôt
10 €
Revenus requis
1500€ en débit immédiat et 1500€ en débit différé
Plafonds
Paiement
2500€ /mois
Retrait
1000€ /semaine
Découvert
12% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
BforBank
BforBASIC
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
1500€ /mois
Retrait
500€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
3 retrait(s) gratuit(s) puis 1€ par retrait
Retrait hors zone euro
1.95% de frais par retrait
Paiement hors zone euro
1.95% de frais par paiement
BforZEN
Tarification
Cotisation carte
5 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
5000€ /mois
Retrait
1000€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
1 retrait(s) gratuit(s) puis 1.95% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Monabanq
Compte Jeune
Tarification
Cotisation carte
1,5 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
1500€ /mois
Retrait
150€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
3 retrait(s) gratuit(s) puis 2.00% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Pratiq+
Tarification
Cotisation carte
3 €/mois
Premier dépôt
1 €
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
1500€ /mois
Retrait
500€ /semaine
Découvert
11% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
3 retrait(s) gratuit(s) puis 2.00% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Uniq
Tarification
Cotisation carte
6 €/mois
Premier dépôt
1 €
Revenus requis
0€ en débit immédiat et 1800€ en débit différé
Plafonds
Paiement
2500€ /mois
Retrait
600€ /semaine
Découvert
11% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
3 retrait(s) gratuit(s) puis 2.00% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Uniq+
Tarification
Cotisation carte
12 €/mois
Premier dépôt
1 €
Revenus requis
0€ en débit immédiat et 1800€ en débit différé
Plafonds
Paiement
3000€ /mois
Retrait
700€ /semaine
Découvert
11% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Uniq+ Platinum
Tarification
Cotisation carte
18 €/mois
Premier dépôt
Aucun
Revenus requis
0€ en débit immédiat et 1800€ en débit différé
Plafonds
Paiement
3000€ /mois
Retrait
700€ /semaine
Découvert
11% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Classement par prix mensuel de la carte d'entrée de gamme croissant ; à prix égal, le prix de la carte milieu de gamme départage les banques, puis celui du haut de gamme, puis le Selectra Score. Données issues des grilles tarifaires officielles des banques (date de vérification indiquée sous chaque carte).
Les principales néo-banques
Les néo-banques sont des banques 100% mobile. Elles sont issues de la double compétence finance et technologie, plus connue sous le nom de Fintech. Les plus réputées sont : N26, Orange Bank, Bunq, Revolut. À l’instar des banques traditionnelles et des banques en ligne, les banques mobiles proposent des offres bancaires packagées incluant compte courant, carte bancaire (généralement à autorisation systématique) et une application pour piloter vos comptes.
De quoi s'agit-il ? Les néo-banques sont avant tout des banques mobiles et digitales : leurs services sont donc accessibles via des applications mobiles. Ensuite, et à la différence des banques en ligne, elles ne sont pas toujours rattachées à un organisme bancaire et proposent donc rarement des offres de crédits ou d’épargnes.
Souvent issues de start-up, les néo-banques se développent donc d'avantage en proposant des services non bancaires innovants et facilitant la vie quotidienne des utilisateurs dans la gestion de leurs comptes courants.
De nombreuses néo-banques voient régulièrement le jour, il est donc difficile d'en dresser une liste exhaustive.
Liste non exhaustive des offres des néobanques
Top 5 des meilleures néobanques
Trade Republic
Classic
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
10000€ /jour
Retrait
1500€ /jour
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
1€ par retrait
Retrait hors zone euro
1€ de frais fixes par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Virtual
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
10000€ /jour
Retrait
1500€ /jour
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
1€ par retrait
Retrait hors zone euro
1€ de frais fixes par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Mirror
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
10000€ /jour
Retrait
1500€ /jour
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
1€ par retrait
Retrait hors zone euro
1€ de frais fixes par retrait
Paiement hors zone euro
Paiements gratuits et illimités
N26
Standard
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
80000€ /mois
Retrait
1050€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
2 retrait(s) gratuit(s) puis 2€ par retrait
Retrait hors zone euro
1.70% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Smart
Tarification
Cotisation carte
4,9 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
80000€ /mois
Retrait
1050€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
3 retrait(s) gratuit(s) puis 2€ par retrait
Retrait hors zone euro
1.70% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Go
Tarification
Cotisation carte
9,9 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
80000€ /mois
Retrait
1050€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
5 retrait(s) gratuit(s) puis 2€ par retrait
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités

Metal
Tarification
Cotisation carte
16,9 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
80000€ /mois
Retrait
1050€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
8 retrait(s) gratuit(s) puis 2€ par retrait
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités

Deblock
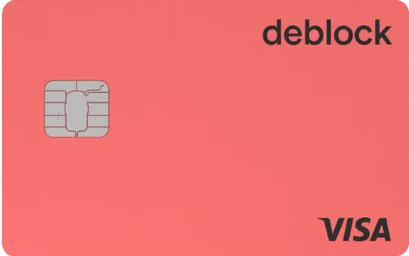
Standard
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
Aucun
Retrait
15000€ /mois
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Non communiqué
Paiement hors zone euro
Paiements gratuits et illimités
Premium
Tarification
Cotisation carte
10 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
Aucun
Retrait
30000€ /mois
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Non communiqué
Paiement hors zone euro
Paiements gratuits et illimités
Sumeria
Basique
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
2000€ /mois
Retrait
2000€ /mois
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
3 retrait(s) gratuit(s) puis 2.00% de frais par retrait
Retrait hors zone euro
3 retrait(s) gratuit(s) puis 2.00% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Standard
Tarification
Cotisation carte
4,99 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
6000€ /mois
Retrait
5000€ /mois
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
6 retrait(s) gratuit(s) puis 2.00% de frais par retrait
Retrait hors zone euro
6 retrait(s) gratuit(s) puis 2.00% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités

Noire
Tarification
Cotisation carte
10,99 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
25000€ /mois
Retrait
5000€ /mois
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
6 retrait(s) gratuit(s) puis 2.00% de frais par retrait
Retrait hors zone euro
6 retrait(s) gratuit(s) puis 2.00% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Nickel

Compte Jeune
Tarification
Cotisation carte
1,25 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
350€ /mois
Retrait
150€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
2€ par retrait
Retrait hors zone euro
3€ de frais fixes par retrait
Paiement hors zone euro
1€ de frais fixes par paiement
My Nickel
Tarification
Cotisation carte
2,08 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
1500€ /mois
Retrait
300€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
2€ par retrait
Retrait hors zone euro
3€ de frais fixes par retrait
Paiement hors zone euro
1€ de frais fixes par paiement

Nickel Classic
Tarification
Cotisation carte
2,08 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
1500€ /mois
Retrait
300€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
2€ par retrait
Retrait hors zone euro
3€ de frais fixes par retrait
Paiement hors zone euro
1€ de frais fixes par paiement
Chrome
Tarification
Cotisation carte
4,6 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
2000€ /mois
Retrait
500€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
2€ par retrait
Retrait hors zone euro
2€ de frais fixes par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Metal
Tarification
Cotisation carte
8,75 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
2500€ /mois
Retrait
700€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Classement par prix mensuel de la carte d'entrée de gamme croissant ; à prix égal, le prix de la carte milieu de gamme départage les banques, puis celui du haut de gamme, puis le Selectra Score. Données issues des grilles tarifaires officielles des banques (date de vérification indiquée sous chaque carte).
Helios : la néobanque mobile 100 % green
Avis aux écolos, Helios est une nouvelle néobanque qui se distingue par son projet éco-responsable. La promesse d'Helios : votre argent finance des projets écologiques au lieu des énergies fossiles. Pour en savoir plus, découvrez notre guide sur la néobanque éthique Helios.
Différences entre banque en ligne et banque traditionnelle
- Les tarifs : les frais bancaires des banques en ligne sont nettement moins élevés que ceux des banques traditionnelles car elles n’ont pas de coûts de structure. Vous pouvez économiser jusqu’à 300€ mensuels en optant pour une banque en ligne et en bénéficiant de la gratuité de plusieurs offres.
- Souplesse d’utilisation : pour des services courants équivalents, les banques en ligne vous offrent une plus grande souplesse au quotidien grâce à leurs Espaces client et à leurs applications très performants. De plus, la souscription s’opère 100% en ligne pour plus d’efficacité et d’autonomie. Un service téléphonique avec des conseillers experts est à votre disponibilité sur des plages horaires très vastes ( de 8h à 22h parfois).
- L’étendue de services : l’offre des banques en ligne s’est largement diversifiée ces dernières années. Elles proposent aujourd’hui des produits d’épargne avec conseils personnalisés, des crédits à la consommation et crédits immobiliers (plus rares), des produits de bourse, des assurances.
Les banques en ligne sont aujourd’hui plus compétitives que les banques traditionnelles. Pour des services équivalents, finis la cotisation annuelle de carte bancaire, les frais à l’étranger ou les commissions d’intervention en cas de découvert.
Les banques pour professionnels
La loi Sapin II promulguée en mars 2016 oblige les auto-entrepreneurs à ouvrir un compte bancaire professionnel, distinct de son compte personnel. Ces deux comptes peuvent en revanche être ouverts dans le même établissement.
Dernièrement, certaines néobanques ont émergé en proposant des comptes professionnels pour les auto-entrepreneurs mais aussi pour les entreprises. Au-delà d'un simple compte, ces néobanques offrent aussi des fonctionnalités aidant les indépendants à gérer leur comptabilité.
Liste non exhaustive des offres des banques pro
- Blank
- Boursobank pro
- Finom
- Hello bank! pro
- Indy
- N26 Business
- Propulse by CA
- Qonto
- Revolut Business
- Shine
- SG Pro
- Vivid
Top 5 des meilleures banques pro
Les organismes de crédit
Un client qui souhaite un crédit à la consommation peut y souscrire directement auprès de sa banque ou alors souscrire une offre d'un organisme de crédit.
Ces organismes de crédits proposent une palette de crédits à la consommation : prêt personnel non-affecté mais aussi crédit auto, travaux, crédit renouvelable, rachat de crédit.
Les solutions de paiement et virement en ligne
Toutes les offres de comptes bancaires permettent aux clients de faire des virements dans d'autres pays ou encore de payer en ligne. Cependant, par soucis de sécurité, il peut être intéressant de passer par une solution de paiement en ligne.
Avec des services comme Transferwise ou Paypal, il est possible de faire des virements et des paiements à l'étranger à moindre frais. De plus, ces portefeuilles sont protégés par des systèmes de sécurité renforcés permettant une protection supplémentaire des transactions.
- Liste non exhaustive de solution de paiement en ligne
- Paypal
- Transferwise