
Le crédit immobilier en bref
- Durée : généralement de 7 à 25 ans, parfois jusqu’à 30 ans ;
- Taux : à partir de 3,04% sur 20 ans selon le profil et la durée ;
- Garanties possibles : caution, hypothèque, privilège de prêteur de deniers ou nantissement ;
- Taux d’endettement à ne pas dépasser : 35 % des revenus ;
- Apport recommandé : environ 10 % du prix pour couvrir les frais annexes.
Calculez le montant maximum que vous pouvez emprunter
Avant de cibler un bien, estimez votre capacité d’emprunt : renseignez vos revenus, vos crédits en cours et votre apport pour connaître le montant empruntable et votre budget total.
Estimation indicative sur la base d'un taux d'endettement maximal de 35 %. Les revenus locatifs sont retenus à hauteur de 70 %. Le montant réel dépend de l'étude de votre dossier par la banque.
Estimation indicative hors assurance emprunteur et frais annexes (notaire, garantie). Le montant réel dépend de l'offre retenue et de votre profil.
Comparatif des meilleurs taux de prêt immobilier
Les banques proposent des taux aux écarts parfois importants, qui peuvent rapidement faire grimper le coût total du financement. Les meilleurs taux du marché s’établissent autour de 2,97% sur 10 ans et 3,04% sur 20 ans. Voici un comparatif des TAEG par banque, classé par taux nominal croissant.
| Banque | Taux nominal | TAEG |
|---|---|---|
 Crédit Commercial de France (ex-HSBC) | 3,50 % | 3,89 % |
 La Banque Postale | 3,60 % | 3,99 % |
 BNP Paribas | 3,80 % | 4,20 % |
 Crédit Agricole | 3,95 % | 4,35 % |
 Société Générale | 4,05 % | 4,46 % |
 Banque Populaire | 4,35 % | 4,77 % |
Données collectées en mars 2026 auprès des sites officiels des banques. Taux nominaux indicatifs pour un profil standard, classés par taux croissant. Sélection non exhaustive ; le taux réel dépend de votre dossier.
Comparer les offres et TAEG avant de s’engager
Un grand nombre de banques proposent des offres de prêt immobilier, à des taux parfois très différents. Comparer les taux est donc essentiel pour éviter de payer un montant d’intérêts trop important. Vous pouvez aussi passer par un courtier en prêt immobilier, qui négocie pour vous auprès des banques.
Obtenez un taux personnalisé pour votre prêt immobilier
Qu’est-ce qu’un prêt immobilier ?
Définition
Le prêt immobilier est un prêt de long terme qui permet, comme son nom l’indique, l’acquisition d’un bien immobilier ou d’un terrain à des fins personnelles (pour y habiter) ou professionnelles.
Caractéristiques du prêt immobilier
Le montant
Les montants minimum et maximum varient d’une banque à l’autre. Il est généralement possible d’emprunter dès 50 000 € et jusqu’à 2 000 000 € via un prêt classique.
La durée
Contrairement aux crédits à la consommation (durée maximale de 7 à 8 ans), les prêts immobiliers s’engagent sur le long terme : la durée varie entre 6 et 25 ans, et peut atteindre 30 ans dans des cas très particuliers.
Le remboursement du prêt immobilier
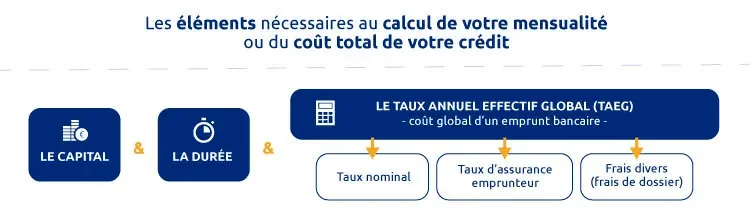
Le remboursement d’un prêt immobilier classique se fait par mensualités constantes sur une durée déterminée au contrat. Le montant à rembourser est le même tous les mois et dépend :
- du capital emprunté ;
- du TAEG appliqué ;
- de la durée ;
- du taux d’endettement et de la capacité d’emprunt de l’emprunteur.
La mensualité n’est pas composée uniquement du capital emprunté. On y retrouve 3 éléments :
- une part de capital ;
- une part des intérêts ;
- la cotisation à l’assurance de prêt.
La part des intérêts dans le coût total du prêt
Le coût du prêt désigne le montant remboursé en plus du capital emprunté. Il se compose des intérêts, de la cotisation d’assurance, de la garantie bancaire et des frais de gestion. Ce sont les intérêts qui représentent la part la plus importante du coût total ; consultez notre page sur le calcul du prêt immobilier pour en savoir plus.
Taux de prêt immobilier
Le taux est l’une des composantes principales du prêt : il définit le coût total du financement. Généralement, les crédits immobiliers sont des emprunts à taux fixe, dont les mensualités restent identiques sur toute la durée. On distingue trois taux : le taux débiteur, le TAEG et le taux d’usure.
Taux débiteur ou taux nominal
Le taux débiteur (ou taux nominal) est le taux appliqué au capital emprunté. Il constitue la rémunération de la banque et permet de connaître le montant des intérêts. Il est constitué :
- du loyer de l’argent (taux directeur de la BCE) ;
- des frais de gestion constituant la marge de la banque ;
- d’une commission.
TAEG (Taux Annuel Effectif Global)
Le TAEG est le taux « tout compris » du prêt immobilier, comprenant tous les frais annexes. C’est à ce taux qu’il faut se référer pour comparer deux offres, car il permet de connaître le coût global du financement. Il est constitué :
- du taux d’assurance emprunteur (TAEA) ;
- des frais de dossier ;
- des frais de tenue de compte ;
- des garanties obligatoires, etc.
Le TAEG varie selon le capital emprunté, la durée de remboursement et le profil de l’emprunteur (âge, état de santé, revenus, seul ou en couple). Il ne peut dépasser un certain seuil, appelé taux d’usure.
TAEG fixe et TAEG révisable
Dans la grande majorité des cas, le TAEG du prêt est fixe : il reste identique du début à la fin du prêt. Le TAEG révisable, ou taux variable, fluctue selon les taux du marché bancaire européen. À défaut, privilégiez un TAEG fixe ou un prêt variable à taux capé.
Taux d’usure
Le taux d’usure est le TAEG maximum applicable par les banques. Il est fixé par la Banque de France et révisé trimestriellement, afin de protéger les emprunteurs contre d’éventuels abus.
| Durée du prêt | Taux d’usure |
|---|---|
| Moins de 10 ans | 4,09 % |
| Entre 10 et moins de 20 ans | 4,68 % |
| 20 ans et plus | 5,40 % |
Source : Banque de France, taux d’usure applicables en janvier 2026.
Pratiquer un taux usuraire est un délit
Appliquer un taux supérieur au taux d’usure de la Banque de France est un délit, passible de 2 ans d’emprisonnement et d’une amende de 300 000 € (article L341-50 du Code de la consommation).
Estimez votre prêt immobilier au meilleur taux
Les autres composants essentiels du prêt immobilier
Le crédit immobilier n’est pas seulement constitué du capital et du taux d’intérêt. D’autres éléments, indispensables à la souscription, engendrent des frais : c’est le cas de l’assurance de prêt et de la garantie bancaire. Ces deux composantes permettent à l’emprunteur et à la banque de se protéger en cas de défaillance.
L’assurance emprunteur
Qu’est-ce que l’assurance de prêt ?
L’assurance emprunteur du prêt immobilier permet à l’emprunteur d’être couvert s’il se trouve dans l’incapacité d’honorer ses échéances de prêt, en cas de perte brutale de ses revenus.
Sur le plan légal, elle n’est pas obligatoire. Elle est cependant exigée par tous les établissements prêteurs et constitue une condition sine qua non à l’acceptation de la demande de prêt, ce qui permet à la banque de maîtriser son risque.
Combien coûte l’assurance emprunteur ?
Il s’agit d’un pourcentage du capital emprunté (entre 0,30 et 1 %), généralement pris en compte dans le TAEG. Elle est payée tous les mois, intégrée à la mensualité de remboursement du prêt.
Les garanties de l’assurance de prêt
L’assurance de prêt assure la continuité du remboursement, en totalité ou en partie, pour les sinistres suivants :
| Sinistre | Couverture |
|---|---|
| Décès (DC) | Prise en charge à 100 % de la dette restante. |
| Perte totale et irréversible d’autonomie (PTIA) | Prise en charge à 100 % de la dette restante. |
| Invalidité permanente totale (IPT) | Prise en charge de la dette restante selon le taux d’invalidité déterminé par un médecin. |
| Invalidité permanente partielle (IPP) | Prise en charge de la dette restante selon le taux d’invalidité déterminé par un médecin. |
| Incapacité temporaire de travail (ITT) | Prise en charge des mensualités jusqu’à la reprise d’une activité, même partielle. Le contrat peut prévoir une durée de couverture limitée (par exemple 12 mois). |
| Perte d’emploi (PE) | Garantie incluse dans certains contrats, en option. Prise en charge des mensualités jusqu’à la reprise d’une activité, même partielle, dans une durée parfois limitée (par exemple 12 mois). |
Niveau de prise en charge indicatif ; il dépend de l’assureur et des conditions du contrat. Soyez attentif aux exclusions de garantie.
Attention aux exclusions
Le niveau de prise en charge dépend de l’assureur et de ce que prévoit le contrat. Soyez attentif aux exclusions de garantie, c’est-à-dire les situations non couvertes (par exemple : invalidité permanente causée par la pratique d’un sport dangereux, ou perte d’emploi consécutive à une démission).
Où souscrire l’assurance de prêt ?
L’assurance emprunteur est systématiquement proposée par l’organisme prêteur lors de la souscription. Cependant, vous n’êtes pas obligé de la souscrire chez lui : vous pouvez choisir l’assureur de votre choix, à condition que son contrat propose au moins le même niveau de couverture que celui exigé par le prêteur, sous peine de refus du prêt.
La loi Hamon (2014) permet de changer de contrat d’assurance simplement, par courrier recommandé avec accusé de réception. Le nouveau contrat doit proposer un niveau de couverture au moins équivalent à l’ancien, et la banque prêteuse doit donner son accord au changement.
La garantie bancaire
La garantie bancaire assure à la banque qu’elle récupérera l’argent prêté même en cas de défaillance. Elle est payante, à la charge de l’emprunteur. Plusieurs options existent :
- le cautionnement ;
- l’hypothèque ;
- le privilège de prêteur de deniers (PPD) ;
- le nantissement.
Le cautionnement
La caution engage un organisme spécialisé dans le cautionnement à rembourser la banque en cas de défaillance de l’emprunteur. En France, l’organisme leader sur le marché est Crédit Logement.
Le montant de la caution représente en moyenne près de 2 % du capital emprunté, dont une partie peut être restituée à l’emprunteur en fin de prêt. Il se compose de deux éléments :
- une part forfaitaire : les frais de dossier (rémunération de l’organisme) ;
- une part variable selon le montant emprunté : la cotisation au Fonds Mutuel de Garantie (FMG), qui remboursera la banque si l’emprunteur ne peut plus honorer les échéances du prêt.
Une fois la dette soldée par le FMG, celui-ci se retourne vers l’emprunteur pour être remboursé.
La caution : le mode de garantie le plus confortable
C’est le moins cher et le moins contraignant au niveau des démarches et de la gestion. Il est cependant réservé aux emprunteurs présentant peu de risques pour la banque.
L’hypothèque
L’hypothèque met en garantie le bien financé (ou un autre bien dont l’emprunteur est propriétaire) : en cas de défaut, la banque peut le saisir et le vendre aux enchères. Elle s’applique sur toute la durée du prêt et est automatiquement et gratuitement levée 1 an après la fin du remboursement. L’inscription hypothécaire se fait par acte authentique devant notaire (avec frais), ce qui la rend plus coûteuse que la caution.
L’hypothèque : une garantie moins confortable
La garantie hypothécaire est souvent demandée aux emprunteurs dont le profil présente plus de risques pour la banque, et concerne les biens neufs. C’est une garantie moins confortable psychologiquement, puisqu’un risque de perdre son bien peut inconsciemment peser sur l’emprunteur. De plus, en cas de remboursement anticipé du prêt, des frais de mainlevée d’hypothèque à la charge de l’emprunteur s’appliquent.
Le privilège de prêteur de deniers (PPD)
Le PPD fonctionne comme l’hypothèque (saisie possible du bien) mais bénéficie automatiquement à la banque lorsque le prêt finance un bien ancien ou un terrain. Trois conditions doivent être réunies :
- l’acte de vente et l’acte d’emprunt sont établis par le notaire ;
- l’acte d’emprunt précise que la somme finance l’achat du bien immobilier ;
- l’acte de vente précise que l’achat a été réalisé grâce au prêt.
Le PPD coûte moins cher que l’hypothèque
La garantie PPD, toujours à la charge de l’emprunteur, coûte moins cher que l’hypothèque car son enregistrement est exonéré de la taxe de publicité foncière.
Le nantissement
Le nantissement consiste à mettre en gage un bien incorporel (une valeur ou un actif financier détenu par l’emprunteur) :
- un livret d’épargne ;
- des parts de société ou de SCI ;
- un contrat d’assurance vie ;
- un brevet ou des droits d’auteur ;
- un fonds de commerce, etc.
En cas d’insolvabilité, la banque saisit le bien nanti pour se rembourser ou le vend. L’acte de nantissement est signé par les deux parties, ou par acte authentique devant notaire.
Les différents types de prêts immobiliers
Pour s’adapter à chaque projet, les banques proposent plusieurs types de prêts.
Le prêt amortissable
C’est le prêt le plus courant : un prêt de long terme (6 à 30 ans) dont le montant, la durée, le TAEG et les mensualités constantes sont connus à l’avance. À la souscription, la banque fournit un tableau d’amortissement détaillant la composition de chaque mensualité (part de capital et part d’intérêts).
Estimez votre mensualité et le coût total de votre crédit avec notre simulateur de tableau d’amortissement de prêt immobilier :
Calcul indicatif sur la base d'un crédit amortissable à mensualités constantes. Le TAEG du marché du crédit conso s'étend de 0,90 % à 22 % selon l'offre et le profil de l'emprunteur.
Estimation indicative. Le coût réel dépend de l'offre retenue et de votre profil.
Le prêt relais
Le prêt relais est un prêt de court terme (12 à 36 mois) permettant à un propriétaire d’acheter un nouveau bien avant d’avoir vendu l’ancien. Il constitue une avance de la banque, remboursée par le produit de la vente, qui doit intervenir pendant la durée du prêt (parfois renouvelable 12 mois).
La banque prête entre 50 % et 80 % du prix de vente de l’ancien bien (70 % en moyenne) : elle ne prête pas l’intégralité de la valeur pour anticiper une éventuelle négociation à la baisse et limiter le risque pour l’emprunteur.
Il en existe deux formes :
- le prêt relais adossé : complété par un prêt amortissable pour combler l’écart de prix entre les deux biens, avec une période de franchise (12 mois) pendant laquelle l’emprunteur ne rembourse rien ;
- le prêt relais sec : il finance seul l’intégralité du nouveau projet, sans prêt amortissable complémentaire ; idéal pour acheter un bien moins cher que l’ancien.
Exemple : un emprunteur souhaite acquérir un bien à 300 000 €. Sa banque lui accorde un prêt relais de 140 000 € (70 % des 200 000 € de valeur de son logement actuel) ; avec son apport personnel, il dispose de 148 000 €. Il lui manque donc 300 000 − 148 000 = 152 000 €, financés par un prêt amortissable classique.
En résumé
- Prêt relais : 140 000 € à rembourser en une fois, au moment de la vente de l’ancien bien ;
- Prêt amortissable : 152 000 € à rembourser par mensualités, selon la durée prévue au contrat.
D’autres exemples chiffrés détaillés (prêt relais en franchise totale, prêt relais sec) sont disponibles sur notre page dédiée au prêt relais.
Taux du prêt relais
Le TAEG du prêt relais est un peu plus élevé que celui d’un prêt amortissable classique, en raison de sa courte durée : il tourne généralement entre 1,5 % et 4 %.
Le prêt à taux zéro (PTZ)
Le prêt à taux zéro est un crédit complémentaire gratuit, sans intérêts, destiné aux primo-accédants sous conditions de revenus. Il finance jusqu’à 40 % du montant du bien et doit être complété par un autre prêt.
Le crédit construction
Le crédit construction finance la construction d’une maison neuve : les fonds sont débloqués progressivement selon l’avancement du chantier. Deux options de remboursement existent : immédiat (mensualités croissantes) ou différé (remboursement à la livraison). À noter aussi le prêt in fine, où le capital est remboursé en une fois à l’échéance.
Comment être sûr d’obtenir un crédit immobilier ?
Les étapes du projet de financement
- 1 La simulation : réaliser plusieurs simulations de prêt et de capacité d’emprunt pour évaluer la faisabilité et obtenir un accord de principe ;
- 2 La demande de prêt : transmettre à la banque tous les documents justificatifs (identité, situation familiale, compromis de vente, justificatifs de revenus, apport, RIB) ;
- 3 L’analyse du dossier : la banque évalue le risque et attribue une note (scoring) qui influence le taux ;
- 4 L’offre de prêt : en cas d’acceptation, la banque émet une offre (TAEG, TAEA, tableau d’amortissement). L’emprunteur dispose de 10 jours de réflexion avant de signer ;
- 5 Le déblocage des fonds : il intervient après la signature chez le notaire.
Les conseils pour bien choisir son crédit immobilier
- connaître son taux d’endettement maximal (35 %) ;
- évaluer sa capacité d’emprunt à partir du reste à vivre ;
- comparer le TAEG de plusieurs banques ;
- déléguer l’assurance emprunteur pour obtenir le meilleur TAEA ;
- solliciter un prêt aidé (PTZ, prêt Action Logement, éco-PTZ, prêt Accession Sociale, prêt conventionné, PEL/CEL).
Où contracter un prêt immobilier ?
Contrairement au crédit à la consommation, le prêt immobilier aux particuliers est exclusivement disponible auprès des banques.
Auprès des banques en ligne
Les banques en ligne proposent leurs offres de façon dématérialisée, ce qui réduit le coût des prestations : taux de crédit et d’assurance plus bas, frais de dossier réduits. Ce sont souvent des filiales des banques traditionnelles.
Auprès des banques traditionnelles
Les banques traditionnelles pratiquent des tarifs plus élevés, mais proposent une gamme de services bien plus large (agences physiques, conseil personnalisé), adaptée aux projets complexes.
Via un courtier
Le courtier en prêt immobilier travaille avec de nombreuses banques pour proposer l’offre la plus adaptée au taux le plus compétitif. Il fait gagner du temps et peut négocier des avantages (réduction de taux, frais de dossier offerts, absence de pénalités de remboursement anticipé).
Le rachat de crédit immobilier et la renégociation
Qu’est-ce que le rachat de crédit ?
Le rachat de crédit immobilier permet de bénéficier d’un taux d’intérêt plus bas que celui appliqué à la souscription du prêt. C’est aussi l’occasion idéale pour changer d’assurance de prêt. L’opération s’effectue auprès d’une banque concurrente, qui rachète le prêt en cours pour y appliquer un nouveau taux : la durée de remboursement peut être écourtée ou allongée, et le montant des mensualités modifié.
Le rachat engendre des frais à intégrer dans le calcul de rentabilité : le contrat peut prévoir des pénalités de remboursement anticipé, plafonnées à 6 mois d’intérêts dans la limite de 3 % du capital restant dû.
La renégociation vise le même objectif, mais s’effectue auprès de sa propre banque prêteuse. Obtenir une réduction du taux par ce biais peut s’avérer plus difficile : une banque concurrente, pour attirer un nouveau client, propose souvent un taux très compétitif, tandis que votre banque sait qu’un départ vous coûtera des indemnités de remboursement anticipé qui réduiront la rentabilité de l’opération.
Rachat de crédit : réduisez vos mensualités et respirez financièrement
Quand faire racheter son crédit ?
Il n’est pas toujours intéressant de procéder à un rachat de crédit. Pour que l’opération soit rentable, trois conditions doivent être réunies :
- la durée restant à rembourser doit être supérieure à la durée déjà écoulée (les intérêts se paient surtout en début de prêt) ;
- la somme restant à rembourser doit être d’au moins 70 000 € ;
- le nouveau taux doit être inférieur d’au moins 1 point pour compenser les frais.