
Calcul des mensualités de crédit immobilier
Calculez en quelques secondes vos mensualités de prêt et son coût total avec le simulateur Selectra : renseignez le montant emprunté, la durée de remboursement, le taux d’intérêt et le taux d’assurance.
Estimation indicative. Le coût réel dépend de l'offre retenue et de votre profil.
Comment calculer le coût d'un crédit immobilier ?
Plusieurs facteurs sont à considérer dans le calcul des intérêts d'un prêt immobilier, ce qui peut rendre l'exercice complexe.
Le type de prêt
Tout d'abord, définissez la nature de l'emprunt :
- le prêt amortissable : prêt dont le nombre et le montant des mensualités (constantes) ainsi que les intérêts sont définis au contrat et connus de l’emprunteur à la signature du prêt ;
- le prêt in fine : prêt qui permet de rembourser uniquement les intérêts sur la durée de l’emprunt. Le capital emprunté est remboursé en intégralité à l’échéance du prêt ;
- le prêt relais : prêt permettant le financement d’un nouveau bien en attendant la vente d’un autre bien. Il est remboursable à échéance ;
- le crédit construction : prêt permettant de financer de manière progressive les travaux et la construction d’une maison neuve ou d’un appartement.
Selon le type de prêt, la méthode de calcul varie. Les Français ont majoritairement recours au prêt amortissable pour financer leurs projets immobiliers. Dans cet article, nous aborderons la méthode de calcul du prêt immobilier amortissable.
Le taux d'intérêt, le montant des intérêts et les mensualités
Il est important de faire la distinction entre le taux d'intérêt et les intérêts du prêt.
Le taux d'intérêt est un pourcentage que l'on applique au crédit pour savoir quel sera le montant des intérêts. Le taux du prêt immobilier constitue la rémunération de la banque contre le service rendu : vous prêter de l'argent. Suivez l'évolution des taux immobiliers afin de contracter un prêt au meilleur taux !
Ensuite, la mensualité de prêt est la somme payée chaque mois pour rembourser un emprunt. Elle est constituée d'une part de capital, des intérêts du prêt et de la cotisation à l'assurance emprunteur.
Les intérêts sont calculés mensuellement sur la base du capital restant dû. C'est pour cette raison qu'au début du remboursement du prêt, la part des intérêts dans les mensualités de remboursement sera plus élevée qu'à la fin du crédit.
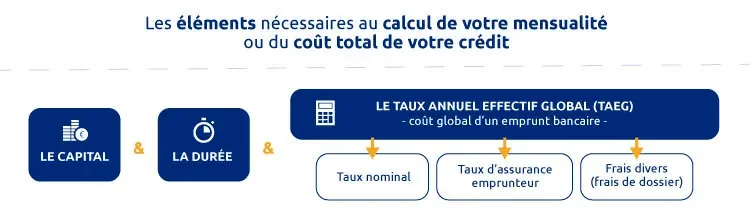
Qu'est-ce que le coût du crédit ?
Lorsqu'elles prêtent de l'argent, les banques se rémunèrent en appliquant le taux débiteur au montant prêté. On obtient alors les intérêts qui représentent le coût du crédit, auxquels on ajoute les éléments suivants :
- le montant de l’assurance emprunteur ;
- le coût de la garantie bancaire ou caution ;
- les frais de dossier (d’autres coûts sont éventuellement à prévoir selon le projet et les caractéristiques du contrat de prêt).
Donc pour calculer le coût d'un crédit, c'est-à-dire « combien cela vous coûtera d'emprunter un certain montant », il est nécessaire de soustraire le montant des intérêts, de l'assurance emprunteur et des frais de dossier au montant emprunté. Vous obtiendrez alors le coût du crédit.
Formule du coût du crédit
Coût du crédit = total des intérêts + montant de l'assurance + frais de dossier + frais de garantie.
Vous souhaitez faire baisser le coût de votre crédit ?
Renégociez votre prêt immobilier ou faites-le racheter par une banque concurrente : un taux plus bas réduit directement le montant des intérêts, qui constituent la part la plus lourde du coût.
Pour récapituler, voici tous les éléments à prendre en compte pour le calcul du prêt immobilier :
Les éléments à prendre en compte pour le calcul du prêt immobilier
- le montant de l’emprunt ;
- la durée de remboursement (ou le nombre de mensualités souhaitées) ;
- le taux débiteur ;
- le TAEG (Taux Annuel Effectif Global) ;
- le TAEA (Taux Annuel Effectif d’Assurance) ;
- les frais de dossier ;
- les frais de garantie bancaire (caution, hypothèque, PPD, nantissement).
Exemple
Calculons le coût du crédit pour emprunter 200 000 € sur 20 ans, à un TAEG de 1,60 %. Le montant des intérêts s'élève à 33 836,80 €. On ajoute à cette somme :
- les frais de dossier : 750 € ;
- le coût de la garantie : 2 000 €.
33 836,80 + 750 + 2 000 = 36 586,80 €. Le coût total du prêt s'élève donc à 36 586,80 €.
Comment calculer le montant de la mensualité de prêt immobilier ?
Vous l'aurez compris, la mensualité de prêt est composée d'une part de capital à rembourser et des intérêts du prêt. Avec un prêt amortissable, les mensualités sont constantes, c'est-à-dire que le montant reste toujours le même du début à la fin du prêt. C'est la part de capital et des intérêts qui varie.
Voici la formule mathématique pour calculer le montant de la mensualité :
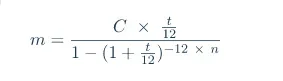
Où :
- m = mensualité ;
- t = taux d’intérêt ;
- n = nombre d’années ;
- C = capital emprunté.
Exemple
Prenons l'exemple d'un emprunt de 200 000 €, remboursement sur 15 ans, TAEG 1,60 %. Dans la formule, je remplace les lettres par les données suivantes :
- t = 1,60 % = 0,016 ;
- n = 15 ;
- C = 200 000.
Nous obtenons 1 252 : la mensualité de remboursement est d'environ 1 252 €.
La mensualité et le taux d'endettement
La mensualité de remboursement ne doit pas dépasser un certain montant, défini comme le taux d'endettement de l'emprunteur. Son seuil, fixé à 35 % par les banques, signifie que la mensualité ne peut pas représenter plus d'un tiers des revenus du foyer.
Bon à savoir
Le lissage de prêt immobilier est un mécanisme financier astucieux qui vous permet d'optimiser le montant des mensualités lorsque vous avez plusieurs prêts en cours.
Comment calculer le montant des intérêts ?
Calculer le montant des intérêts permet de connaître le coût total du crédit. C'est la somme que vous paierez à la banque en plus du remboursement du capital emprunté. Les intérêts sont obtenus en appliquant le TAEG au capital emprunté.
Définition du TAEG
Le TAEG (Taux Annuel Effectif Global) est le taux « tout compris » du crédit. Il inclut le taux débiteur (rémunération du prêteur), le TAEA (taux de l'assurance de prêt) et les frais annexes à la mise en place du crédit (frais de tenue de compte, frais de dossier, etc.). Le TAEG et le TAEA varient selon le profil de l'emprunteur, le montant du prêt et la durée de remboursement ; suivez l'évolution des taux immobiliers pour situer votre offre.
Voici la formule mathématique pour calculer le montant des intérêts :
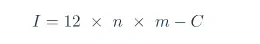
Où :
- I = intérêt ;
- n = nombre d’années ;
- m = mensualité de remboursement ;
- C = capital emprunté.
Exemple
Continuons avec l'exemple précédent : emprunt de 200 000 €, remboursement sur 15 ans, TAEG 1,60 %, mensualité de 1 252 €. Dans la formule, je remplace les lettres par les données suivantes :
- n = 15 ;
- m = 1 252 ;
- C = 200 000.
12 × 15 × 1 252 − 200 000 = 25 330. Les intérêts du prêt s'élèvent à 25 330 €. Le montant total dû par l'emprunteur est de 225 330 €.
Tableau d'amortissement pour calculer son prêt : simulateur Excel
Pour faciliter le calcul du montant total de votre prêt immobilier, vous pouvez utiliser un tableau d'amortissement. Il permet de connaître la composition de chaque mensualité de crédit dans le détail. Ce document sera fourni par la banque lors de la souscription du crédit.
En effet, les mensualités sont composées :
- d’une part du capital restant dû ;
- d’une part d’intérêts sur le capital.
Au début du prêt, les intérêts représentent une part importante de la mensualité. Cette part se réduit au fur et à mesure que le capital restant dû diminue.
Afin de vous permettre de calculer dans le détail les mensualités de votre crédit immobilier, nous avons mis à votre disposition un tableau d'amortissement au format Excel. Il vous suffira de renseigner le montant souhaité, la durée de remboursement et le TAEG pour obtenir le tableau d'amortissement de votre projet immobilier.
Calcul des indemnités de remboursement anticipé (IRA) du prêt
Le contrat de prêt peut prévoir des frais ou pénalités de remboursement anticipé en cas de revente du bien ou de rachat de prêt immobilier par une banque concurrente.
Ces frais sont à la charge de l'emprunteur et la loi plafonne leur montant : les pénalités ne peuvent excéder 3 % du capital restant ou 6 mois d'intérêts. Les banques tendent à choisir le montant le plus faible.
Exemple
Calcul des indemnités de remboursement pour un prêt de 250 000 €, remboursement sur 20 ans. Après le remboursement de 50 mensualités, l'emprunteur décide de faire racheter son crédit. Il reste alors 190 mensualités, soit environ 16 ans.
Après le remboursement de 50 mensualités, le capital restant dû s'élève à 207 682 €. À 3 % du capital restant dû, les pénalités de remboursement sont de 6 230,46 €.
Part des intérêts dans le coût total du crédit
Parmi les frais à considérer pour établir le coût total du crédit, les intérêts représentent la part la plus importante. Pour illustrer cela, nous avons réalisé une simulation afin de mieux comprendre la composition du coût du crédit.
Prenons l'exemple d'un emprunt de 200 000 € à rembourser sur 15 ans, au TAEG fixe de 1,60 %. Il s'agit d'un financement à 110 % ou prêt sans apport de la part de l'acquéreur, ce dernier devant normalement supporter les frais de notaire (environ 7 à 8 % du prix de vente du bien) et de garantie bancaire (environ 1 % du montant de l'emprunt).
Voici le détail des frais de ce crédit :
- montant des intérêts (taux 1,20 %) : 18 638,80 € ;
- garantie bancaire Crédit Logement : 2 630 € (dont 1 458 € restituable) ;
- TAEA assurance 0,40 % : 12 000 €, soit 67 €/mois.
18 638,80 + 2 630 + 12 000 = 33 268,80. Le coût total de l'acquisition est donc de 33 268,80 € (dont 1 458 € restituable).
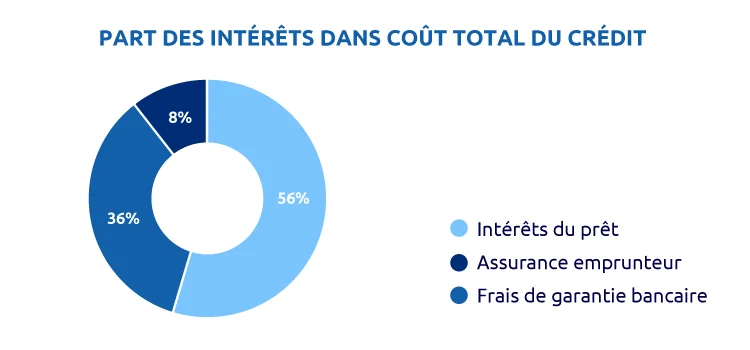
Ce sont donc les intérêts qui représentent la part la plus importante du coût du prêt.
FAQ : calculer les intérêts d'un prêt immobilier
Comment est défini le TAEG d'un prêt immobilier ?
Le banquier attribue une note à l'emprunteur (méthode du scoring) qui évalue le niveau de risque : plus le profil est solide, plus le taux est bas. Les éléments pris en compte sont :
- le profil de l’emprunteur ;
- le montant de l’emprunt et la durée de remboursement ;
- l’apport personnel et la capacité d’emprunt ;
- le reste à vivre et le taux d’endettement ;
- la nature et la qualité du projet.
Qu'est-ce que le TAEA, taux de l'assurance emprunteur ?
Le TAEA (Taux Annuel Effectif d'Assurance) mesure le coût de l'assurance emprunteur. Il s'ajoute au taux débiteur pour constituer le TAEG. L'assurance couvre le remboursement du prêt en cas de décès, de perte totale et irréversible d'autonomie, d'invalidité, d'incapacité de travail et parfois de perte d'emploi.
Comment calculer les intérêts d'un prêt immobilier sur Excel ?
Le plus simple est de télécharger notre tableau d'amortissement au format Excel proposé plus haut sur cette page : renseignez le montant emprunté, la durée et le TAEG, et l'échéancier complet (part d'intérêts, capital remboursé, capital restant dû) se calcule automatiquement pour chaque mensualité.