
 Par
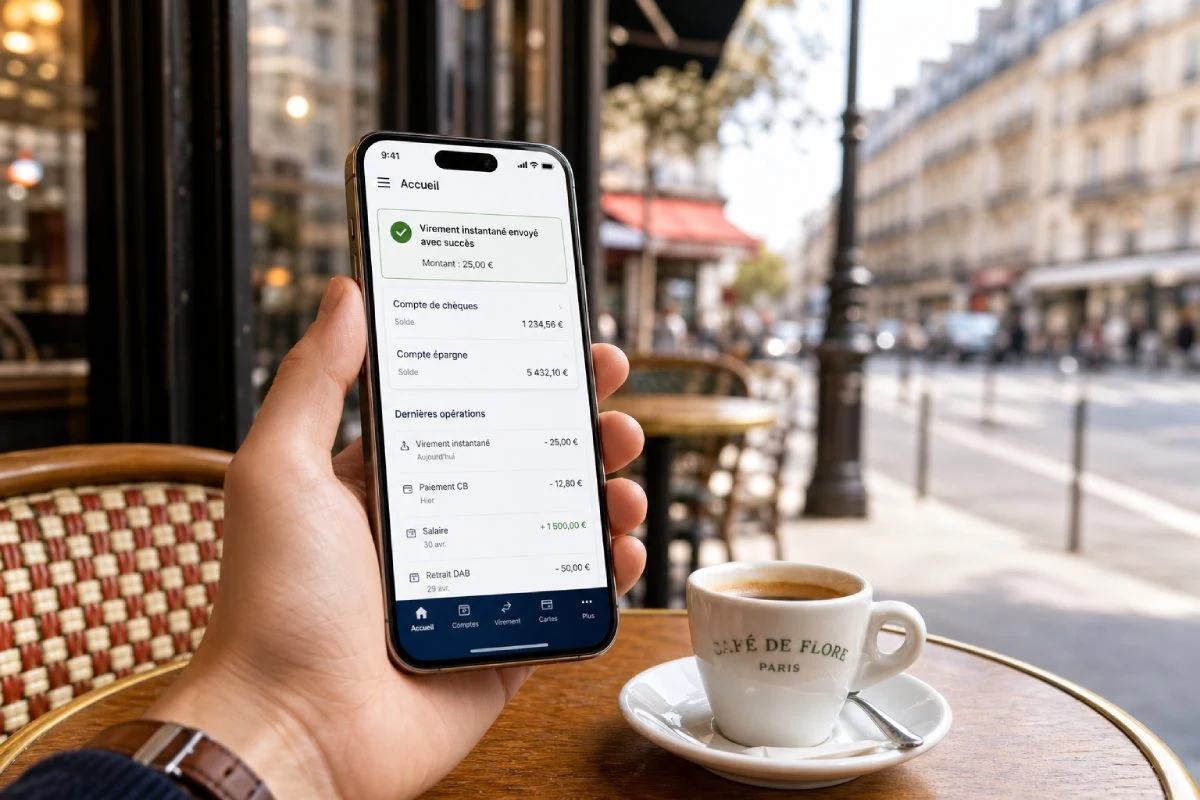
Rembourser un repas, envoyer sa part d'un cadeau commun, régler une location entre particuliers : ces opérations passaient par un IBAN à saisir et un bénéficiaire à enregistrer. Un service européen installé dans la plupart des applications bancaires françaises a supprimé cette étape, et il déborde désormais du virement entre proches. Il s'appelle Wero.
Un numéro de téléphone à la place de l'IBAN
Wero est un portefeuille de paiement lancé par une quinzaine de banques européennes, dont les principales enseignes françaises. Il a pris la suite de Paylib entre amis, dont il reprend la fonction de base en la portant à l'échelle du continent.
Le principe tient en une simplification. L'expéditeur désigne le destinataire par son numéro de mobile, sans saisir d'IBAN ni ajouter un nouveau bénéficiaire. Les fonds arrivent en quelques secondes, 24 heures sur 24 et 365 jours par an, de compte à compte.
L'accès se fait depuis l'application bancaire habituelle, sans installer d'application supplémentaire chez la plupart des établissements. Le service revendique environ 56 millions d'utilisateurs cumulés en France, en Belgique et en Allemagne.
Une conséquence pratique mérite d'être notée : l'argent circule directement entre comptes bancaires, sans passer par un solde intermédiaire à recharger, contrairement à une carte bancaire prépayée.
Une banque qui ne facture pas vos virements instantanés ?
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
- Gratuit
- Sans engagement
- 100% en ligne
La nouveauté de 2026 : payer sur un site marchand
C'est l'extension qui change la nature du service. Depuis le printemps 2026, le paiement en ligne par Wero est ouvert en France chez plusieurs établissements. Le groupe BPCE, la Société Générale et Hello bank! figurent parmi eux, avec des marchands pilotes.
Le déroulé remplace la saisie du numéro de carte. Le client choisit Wero au moment de payer, valide l'opération dans son application bancaire, et le montant part de son compte. Aucun numéro de carte n'est transmis au commerçant.
L'Allemagne avait ouvert la voie dès octobre 2025. Le paiement en magasin, lui, est annoncé pour la fin 2026 ou 2027. Il n'est pas encore disponible : les communications sur ce point relèvent d'un calendrier prévisionnel.
Toutes les banques ne sont pas au même stade
La couverture est très large chez les réseaux traditionnels, mais elle reste incomplète : certaines banques en ligne et néobanques annoncent encore une disponibilité à venir. La vérification se fait en deux secondes dans l'application, à la rubrique des virements ou des paiements. Une absence de Wero n'empêche évidemment pas de recevoir un virement classique.
Ce que le service remplace, et ce qu'il ne remplace pas
Wero se substitue avantageusement au virement occasionnel entre particuliers, celui qu'on effectue une fois et pour lequel enregistrer un bénéficiaire n'a pas de sens. Il évite aussi de faire circuler un IBAN, une donnée que notre article sur les risques liés au RIB communiqué à un tiers détaillait.
Il ne remplace pas la carte bancaire pour autant. Les paiements en magasin, les abonnements récurrents, les locations de voiture avec empreinte et les paiements à l'étranger continuent de passer par elle.
Une différence juridique mérite attention. Un virement, même instantané, est irrévocable une fois exécuté : contrairement à un paiement par carte, il n'ouvre pas droit à une procédure de rétrofacturation auprès du commerçant. Envoyer de l'argent à un inconnu rencontré sur une petite annonce reste donc risqué, quel que soit le support.
Léa, 27 ans, a réglé sa part d'un week-end entre amis en tapant le numéro de mobile de l'organisateur. La somme est arrivée en quelques secondes, un dimanche soir, sans qu'aucun des deux n'ait eu à échanger d'IBAN.
Les conditions d'exécution des virements instantanés varient encore selon les établissements, comme le rappelait notre article sur leur tarification alignée sur le virement classique.

FTN1026
- Conditions de revenus 2200€ en débit immédiat et 2200€ en débit différé
- Découvert autorisé 7% du montant du découvert
- Découvert non autorisé 16% du montant du découvert
Garanties d'assurance
Garanties d'assistance
- Conditions de revenus 4000€ en débit immédiat et 4000€ en débit différé
- Découvert autorisé 7% du montant du découvert
- Découvert non autorisé 16% du montant du découvert
Garanties d'assurance
Garanties d'assistance
- Conditions de revenus Pas de conditions de revenus
- Découvert autorisé Aucun découvert autorisé
- Découvert non autorisé Aucun découvert non autorisé
Garanties d'assurance
Garanties d'assistance
- Conditions de revenus Pas de conditions de revenus
- Découvert autorisé Aucun découvert autorisé
- Découvert non autorisé Aucun découvert non autorisé
Garanties d'assistance
- Conditions de revenus Pas de conditions de revenus
- Découvert autorisé Aucun découvert autorisé
- Découvert non autorisé Aucun découvert non autorisé
Garanties d'assurance
Garanties d'assistance
Classement par prix mensuel croissant de la carte. Données vérifiées par notre équipe éditoriale (date indiquée sur chaque carte). Classement par Selectra Score décroissant (A → E), prix croissant en cas d'égalité. Données vérifiées par notre équipe éditoriale (date indiquée sur chaque carte).
La carte reste donc l'instrument central du quotidien, et ses plafonds comme son coût annuel continuent de peser davantage que le choix du portefeuille de paiement.
Comparer les cartes et les services de paiement de votre banque ?
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
- Gratuit
- Sans engagement
- 100% en ligne
Les réflexes de sécurité qui restent valables
La validation d'une opération se fait dans l'application bancaire, par l'authentification habituelle du téléphone. Aucune confirmation ne doit jamais être donnée à la suite d'un appel, d'un message ou d'un courriel, quel qu'en soit l'émetteur apparent.
Le mode opératoire des fraudeurs consiste précisément à faire valider une opération légitime en apparence. Notre guide du compte bancaire et notre article sur le faux conseiller bancaire détaillent les phrases qui doivent alerter.
Un dernier réflexe concerne le numéro de mobile lui-même. Il devient un identifiant de paiement : le communiquer publiquement sur une annonce expose à des sollicitations, sans permettre pour autant de prélever le moindre euro sur le compte associé.
Vérifier ce que votre banque facture sur les paiements du quotidien ?
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
- Gratuit
- Sans engagement
- 100% en ligne
Avez-vous trouvé les informations utiles ?
Merci pour votre retour !