
 Par
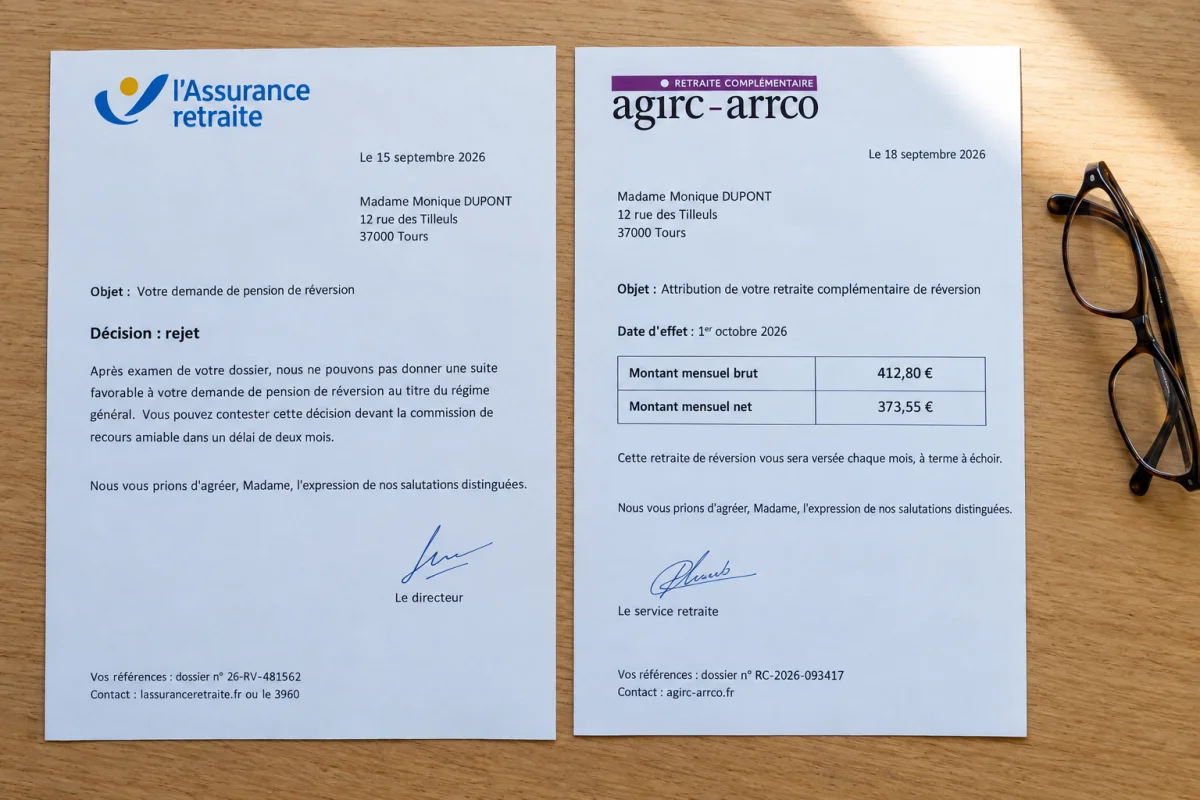
Veuve ou veuf d'un ancien salarié du privé, vous pouvez recevoir 2 réponses opposées à la même demande de réversion. L'Assurance retraite applique un plafond de ressources et retranche tout dépassement, jusqu'à supprimer la réversion si vos revenus atteignent seuls ce plafond. L'Agirc-Arrco, la retraite complémentaire du privé, verse la sienne quels que soient vos revenus. En 2026, ce plafond s'élève à 25 001,60 € brut par an pour une personne seule.
La base du privé regarde vos revenus, l'Agirc-Arrco non : 2 caisses, 2 règles
La réversion de base n'est due que si vos ressources, ou celles de votre ménage, restent sous un plafond fixé par décret (article L353-1 du Code de la sécurité sociale). L'Agirc-Arrco attribue au contraire sa réversion sans condition de ressources. Elle l'écrit en toutes lettres : même après un refus de la base, « il faut demander la réversion Agirc-Arrco ».
Le plafond vise les veufs et veuves d'un ancien salarié du privé, d'un indépendant, d'un contractuel de la fonction publique ou d'un artiste-auteur. Il s'applique aussi à la MSA, pour les salariés et exploitants agricoles, et au régime de base des professions libérales. Chez les fonctionnaires de l'État, des collectivités et des hôpitaux, la réversion de base vaut 50 %, sans condition d'âge ni de ressources. Elle exige en revanche une durée minimale de mariage ou un enfant.
Les 2 réversions du privé ne se calculent pas sur la même base. Celle de l'Assurance retraite vaut 54 % de la seule pension de base du défunt, sans ses majorations. L'Agirc-Arrco verse 60 % des points du défunt, dont la valeur suit la revalorisation de la retraite Agirc-Arrco au 1er novembre. Les 2 s'ouvrent à 55 ans.
À l'Agirc-Arrco, cet âge vaut pour un décès survenu depuis le 1er janvier 2019. Avec 2 enfants à charge ou une invalidité, la réversion y est versée sans condition d'âge, quelle que soit la date du décès. Pour les artisans et commerçants, la complémentaire RCI applique elle aussi un plafond, de 96 120 € par an en 2026.
L'Agirc-Arrco ne paie pas non plus dans tous les cas. À l'Agirc-Arrco, le remariage supprime la réversion définitivement, même s'il est suivi d'un divorce. À l'Assurance retraite, il la maintient, mais les revenus du nouveau couple entrent dans le calcul.
Comparez les offres bancaires adaptées aux retraités
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
- Gratuit
- Sans engagement
- 100% en ligne
25 001,60 € par an pour une personne seule : d'où vient le plafond 2026, et pourquoi le Smic de juin n'y change rien
En 2026, le plafond atteint 25 001,60 € par an pour une personne seule et 40 002,56 € pour un couple. Ces montants s'entendent en ressources annuelles brutes, selon la fiche officielle sur la pension de réversion de l'Assurance retraite. Ce ne sont ni des nets ni des montants mensuels.
Le plafond vaut 2 080 fois le Smic horaire en vigueur au 1er janvier, soit 2 080 × 12,02 € en 2026. Le Smic est passé à 12,31 € le 1er juin 2026, par une revalorisation automatique de 2,41 % due à l'inflation. Cette hausse ne relève pas le plafond en cours d'année. Le plafond 2027 dépendra du Smic du 1er janvier 2027, encore inconnu.
Le plafond couple vise aussi les concubins et les partenaires de Pacs, dont l'article R815-27 additionne les ressources. Refaire votre vie à deux ne coupe pas la réversion de base, mais les revenus de l'autre entrent dans le calcul. La même règle s'applique à l'ex-conjoint divorcé remis en couple, qui garde sa part dans le partage de la réversion avec un ex-conjoint.
Vivre à deux compte dans le calcul, sans ouvrir de droit
Le Pacs et le concubinage ne comptent que dans un sens. Les ressources de votre partenaire s'ajoutent aux vôtres, face au plafond couple de 40 002,56 €. Mais ni le Pacs ni le concubinage avec le défunt n'ouvrent de droit à réversion, à la base comme à l'Agirc-Arrco. Seul le mariage ouvre ce droit. Un nouveau Pacs ne vous fait pas perdre la réversion Agirc-Arrco, alors qu'un remariage la supprime.
Vos retraites comptent, votre réversion Agirc-Arrco non : ce que la caisse additionne et ce qu'elle laisse de côté
La caisse compte vos retraites, vos pensions d'invalidité, vos revenus professionnels et ceux de vos biens. Votre propre retraite Agirc-Arrco fait donc partie de vos ressources. La réversion complémentaire versée au titre de votre conjoint reste, elle, en dehors du calcul.
L'article R353-1 écarte aussi les revenus d'activité du défunt et les revenus des biens reçus de lui ou du fait de son décès. Si vous travaillez encore à 55 ans ou plus, vos salaires ne comptent qu'à 70 %. Ces règles rejoignent celles de l'allocation de solidarité aux personnes âgées, le minimum vieillesse. Votre résidence principale, les prestations familiales et l'allocation de logement sociale (ALS) sont exclues.
Une autre maison compte, sauf s'il s'agit d'un bien commun du couple ou d'un bien reçu au décès. La caisse retient alors un revenu fictif de 3 % de sa valeur. Une résidence secondaire de 200 000 €, possédée avant le mariage, pèse ainsi 6 000 € par an, même sans loyer (calcul maison).
Placez votre réversion sur une épargne adaptée
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
- Gratuit
- Sans engagement
- 100% en ligne
D'abord réduite, refusée seulement si vos revenus seuls atteignent le plafond : le calcul pas à pas et la date où la réversion se fige
Quand la réversion additionnée à vos ressources dépasse le plafond, elle est réduite du montant du dépassement. Elle ne tombe à zéro que si vos ressources atteignent seules le plafond.
Françoise, 64 ans, ancienne assistante de gestion à Tours, est veuve depuis le printemps 2026 et vit seule. Elle touche 1 900 € brut par mois de retraites personnelles, soit 22 800 € par an. Son mari Gérard percevait 1 200 € brut par mois de pension de base. Sa réversion théorique atteint 648 € par mois, soit 7 776 € par an. Le total atteint 30 576 €, soit 5 574,40 € au-dessus du plafond.
L'Assurance retraite lui verse donc 2 201,60 € par an, environ 183 € par mois au lieu de 648 €. L'Agirc-Arrco lui verse en plus 60 % des points de Gérard, sans regarder les revenus de Françoise. Ce cas est un calcul maison, en euros bruts annuels. La caisse regarde en réalité les 3 mois civils avant la date d'effet, et le résultat reste identique.
Sur ces 3 mois, le seuil vaut le quart du plafond, soit 6 250,40 €. Au-delà, la caisse passe aux 12 derniers mois. Françoise déclare 5 700 € sur le trimestre, sous ce seuil.
Ne tardez pas à déposer la demande : à l'Assurance retraite, la date d'effet dépend de la date de la demande. Le capital décès de la Sécurité sociale a son propre délai : la personne prioritaire garde son rang 1 mois, puis la demande reste ouverte 2 ans. Côté logement, le droit de rester un an dans le logement du couple vous laisse le temps de revoir votre budget.
La réversion est révisée quand vos ressources changent, mais pas indéfiniment. La dernière révision a lieu au plus tard 3 mois après la date de départ de la dernière de vos retraites personnelles, de base et complémentaires. Les droits acquis ensuite en cumul emploi-retraite ne repoussent pas cette date. Sans retraite personnelle, la date butoir est l'âge légal de départ.
Françoise touchait déjà toutes ses retraites avant le décès : son montant est donc, en principe, définitif. Un survivant encore en activité peut au contraire voir sa réversion baisser quand il prend sa propre retraite. Une fois la réversion figée, une hausse de vos ressources ne la réduit plus.
Additionnez vos ressources brutes des 3 mois civils avant la date d'effet, sans votre réversion Agirc-Arrco et avec vos salaires à 70 %. Ajoutez vos revenus de placements et de biens, et ceux d'un nouveau compagnon. Au-delà de 6 250,40 € pour une personne seule, refaites le calcul sur 12 mois face à 25 001,60 €. Même au-dessus du plafond, déposez la demande unique sur info-retraite.fr : elle part aussi vers l'Agirc-Arrco, qui verse la sienne quels que soient vos revenus.
Réduisez vos frais bancaires après un décès
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
- Gratuit
- Sans engagement
- 100% en ligne
Avez-vous trouvé les informations utiles ?
Merci pour votre retour !