
 Par
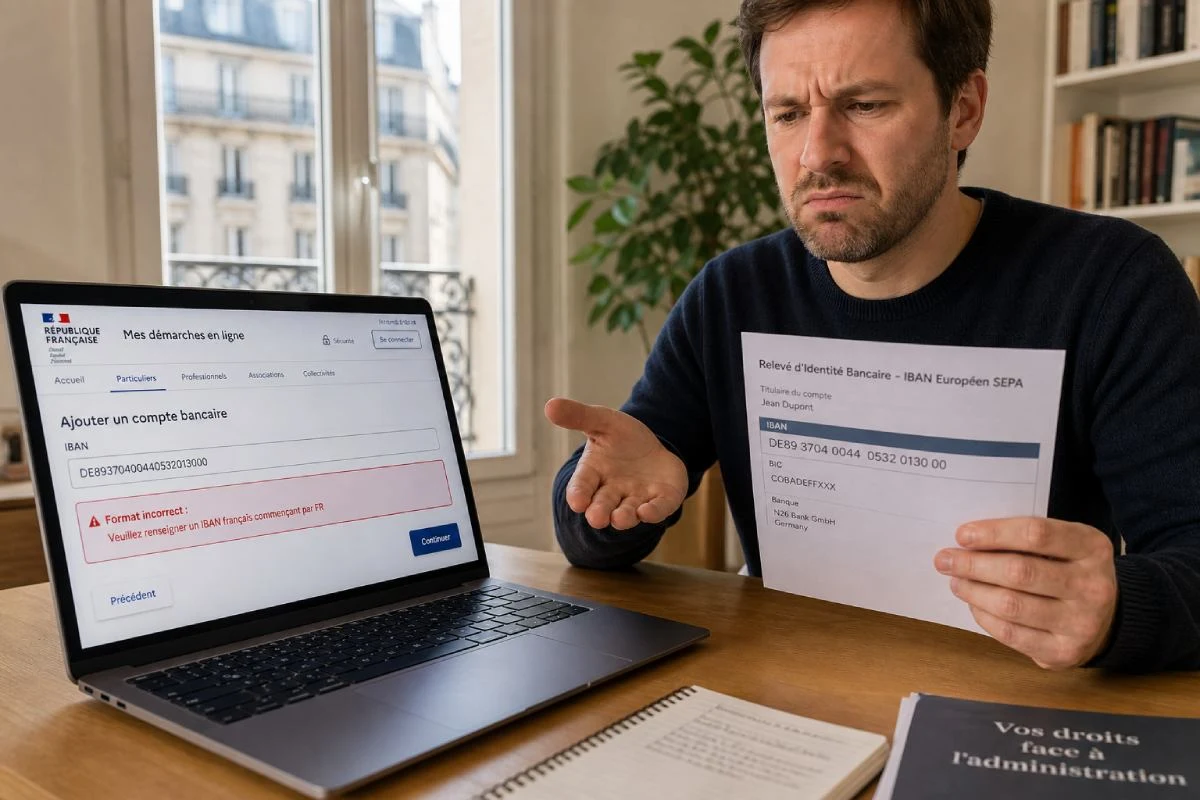
Le formulaire est rempli, l'IBAN commence par DE, ES ou LT, et le message tombe : « nous n'acceptons que les comptes français ». La scène se répète chez des employeurs, des organismes sociaux, des opérateurs, des assureurs. Elle porte un nom, la discrimination à l'IBAN, et elle est interdite depuis plus de dix ans par un règlement européen que peu de services connaissent.
La règle : le pays du compte ne peut pas être imposé
Le fondement est l'article 9 du règlement européen 260/2012, qui organise l'espace unique de paiement en euros. Il interdit à un payeur comme à un bénéficiaire d'exiger que le compte soit situé dans un État membre déterminé.
Concrètement, un compte en euros ouvert dans un autre pays de la zone doit être accepté exactement comme un compte français, pour un virement de salaire comme pour un prélèvement : impôts, prestations sociales, énergie, télécoms, mutuelle. C'est ce qui rend l'usage d'une banque européenne réellement praticable au quotidien.
Une précision de périmètre s'impose, car elle décide de tout. La protection couvre les opérations en euros dans la zone concernée. Un compte hors de cette zone ou libellé dans une autre devise n'en bénéficie pas, et pour certaines prestations sociales, un IBAN hors zone est même légalement refusé.
Comparer les banques et néobanques européennes ?
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
- Gratuit
- Sans engagement
- 100% en ligne
Une amende qui peut atteindre 375 000 €
La France a doté cette interdiction d'une sanction propre, inscrite au code monétaire et financier. Le manquement à l'article 9 du règlement expose son auteur à une amende de 75 000 € pour une personne physique et 375 000 € pour une personne morale.
Le refus peut par ailleurs se doubler d'une qualification de discrimination fondée sur la domiciliation bancaire, un critère prohibé en droit français, avec les peines attachées à ce délit.
Le Défenseur des droits a rendu plusieurs décisions sur ce terrain à la fin des années 2010, visant une caisse d'assurance maladie, l'administration fiscale et des opérateurs de télécommunications. Elles sont antérieures à la création de l'amende, mais elles montrent que le refus vient plus souvent d'un logiciel mal paramétré que d'une décision assumée.
Le salaire ne se discute pas
Un point de droit du travail vient renforcer la règle côté paie : le salaire doit être versé sur un compte dont le salarié est titulaire, et l'employeur ne peut pas lui imposer où l'ouvrir. Refuser un IBAN européen pour verser une rémunération cumule donc deux manquements, l'un au règlement européen, l'autre au code du travail.
Le parcours qui débloque un dossier
La marche à suivre est balisée et se joue en trois temps, sans qu'aucune mise en demeure préalable soit exigée par les textes.
Première étape, la réclamation écrite auprès du service concerné, en citant l'article 9 du règlement 260/2012 : un courrier qui nomme le texte débloque un grand nombre de dossiers, parce que l'interlocuteur découvre l'obligation. Deuxième étape, le médiateur compétent, saisissable deux mois après la réclamation restée sans réponse satisfaisante.
Troisième étape, le signalement. Il s'adresse à la répression des fraudes via la plateforme officielle SignalConso pour une entreprise ou une administration, et à l'Autorité de contrôle prudentiel et de résolution lorsque le refus vient d'un établissement bancaire.
Deux réflexes pratiques accélèrent la résolution : conserver une trace écrite du refus, capture d'écran ou courriel, et vérifier que le formulaire ne bloque pas simplement sur un champ à longueur fixe, ce qui se contourne parfois en transmettant le RIB par un autre canal.
Ce que la règle change pour les clients de banques européennes
L'enjeu dépasse le cas particulier. Ouvrir un compte dans un établissement européen n'a d'intérêt que si le RIB fonctionne partout : c'est cette règle qui rend une banque en ligne ou une néobanque européenne utilisable comme compte principal.
Elle ne dispense pas de vérifier deux choses avant de bouger. La garantie des dépôts applicable, qui dépend du pays d'agrément de l'établissement, et le fonctionnement du service de mobilité bancaire, qui organise le transfert des prélèvements et virements récurrents.
La composition d'un RIB et les délais d'un virement sont détaillés dans nos guides. Notre guide du compte bancaire reprend les droits attachés à la domiciliation.
Reste à choisir où loger son compte principal, sachant que les écarts de frais restent le premier critère.
Fortuneo

Fosfo
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
2000€ /mois
Retrait
500€ /mois
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Gold
Tarification
Cotisation carte
0 €/mois
Premier dépôt
50 €
Revenus requis
2200€ en débit immédiat et 2200€ en débit différé
Plafonds
Paiement
2000€ /mois
Retrait
1000€ /mois
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
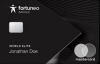
World Elite
Tarification
Cotisation carte
0 €/mois
Premier dépôt
50 €
Revenus requis
4000€ en débit immédiat et 4000€ en débit différé
Plafonds
Paiement
3000€ /mois
Retrait
1600€ /mois
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Boursobank
Freedom
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
200€ /mois
Retrait
Illimité
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
1.69% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Welcome
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
5000€ /mois
Retrait
500€ /semaine
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
1 retrait(s) gratuit(s) puis 1.69% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Ultim
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
0€ en débit immédiat et 2400€ en débit différé
Plafonds
Paiement
20000€ /mois
Retrait
2000€ /semaine
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
3 retrait(s) gratuit(s) puis 1.69% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Metal
Tarification
Cotisation carte
9,9 €/mois
Premier dépôt
Aucun
Revenus requis
0€ en débit immédiat et 6250€ en débit différé
Plafonds
Paiement
50000€ /mois
Retrait
3000€ /semaine
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités

Hello bank!
Hello Origin
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
500€ /mois
Retrait
200€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
2.00% de frais par retrait
Paiement hors zone euro
2.00% de frais par paiement
Hello One
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
1000€ /mois
Retrait
400€ /semaine
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Hello Prime
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
1500€ en débit immédiat et 1500€ en débit différé
Plafonds
Paiement
2500€ /mois
Retrait
1000€ /semaine
Découvert
12% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Classement par prix mensuel de la carte d'entrée de gamme croissant ; à prix égal, le prix de la carte milieu de gamme départage les banques, puis celui du haut de gamme, puis le Selectra Score. Données issues des grilles tarifaires officielles des banques (date de vérification indiquée sous chaque carte).
Le bon réflexe avant de signer : demander à l'employeur ou à l'organisme s'il accepte un IBAN non français, et conserver la réponse. Elle vaudra preuve si le refus tombe plus tard.
Faire le point sur votre domiciliation bancaire ?
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
- Gratuit
- Sans engagement
- 100% en ligne
La règle vaut dans les deux sens et mérite d'être connue avant d'ouvrir un compte à l'étranger : elle protège l'usage d'un IBAN européen en France, mais elle ne transforme pas un compte hors zone euro en compte utilisable pour percevoir un salaire français.
Un compte principal accepté partout ?
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
- Gratuit
- Sans engagement
- 100% en ligne
Avez-vous trouvé les informations utiles ?
Merci pour votre retour !