
 Par
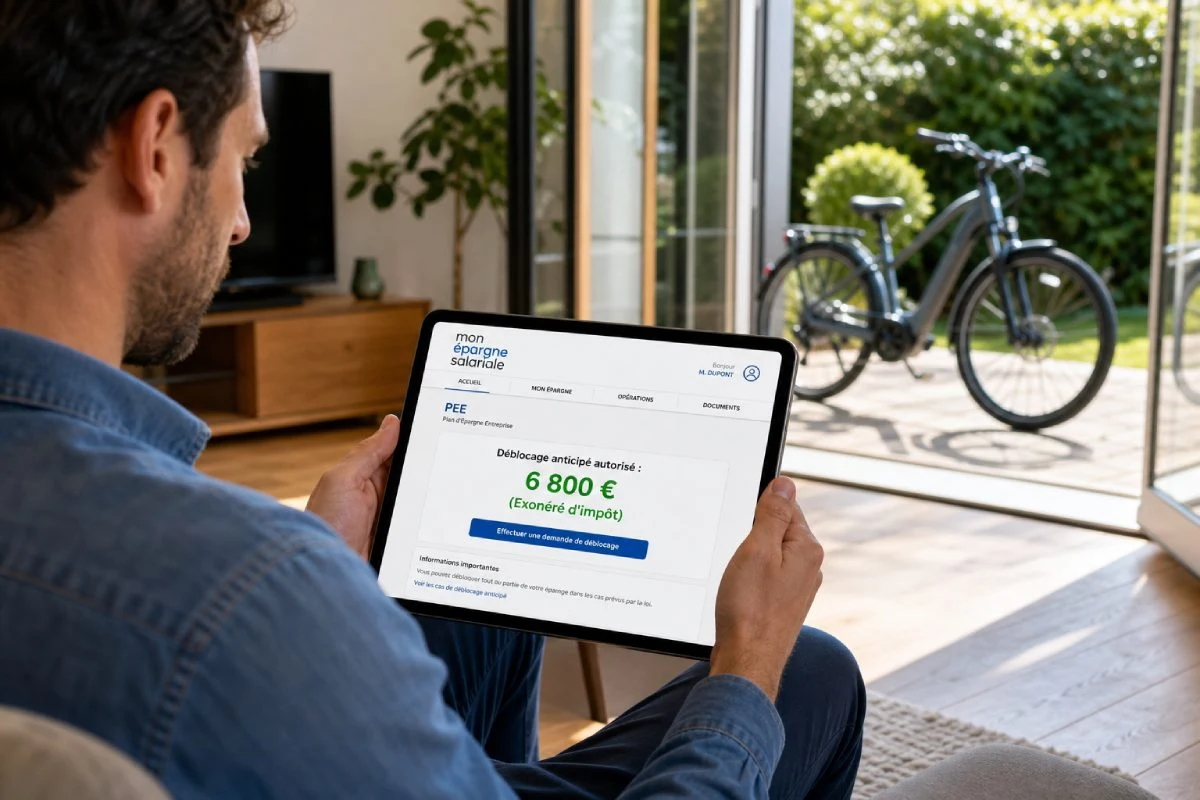
La participation est tombée au printemps, la somme dort sur le plan d'épargne entreprise, et le réflexe est acquis : cet argent serait intouchable pendant cinq ans. C'est la règle, mais elle connaît quatorze exceptions, dont trois ajoutées en 2024 que presque personne n'a vues passer : l'achat d'un vélo à assistance électrique neuf, les travaux de rénovation énergétique et le statut de proche aidant. Trois dépenses très concrètes, financées à crédit par des salariés qui avaient l'argent disponible sans le savoir.
Quatorze événements de vie ouvrent le coffre
Les sommes versées sur un PEE (plan d'épargne entreprise) sont indisponibles pendant cinq ans. La liste officielle des cas de déblocage anticipé, détaillée sur la fiche du plan d'épargne entreprise de Service-Public, compte aujourd'hui quatorze entrées :
- Mariage ou conclusion d'un Pacs
- Naissance ou adoption d'un 3e enfant
- Divorce, séparation ou dissolution d'un Pacs, avec la garde d'au moins un enfant
- Violences conjugales
- Invalidité du salarié, de son conjoint, de son partenaire de Pacs ou de ses enfants
- Décès du salarié, de son conjoint ou de son partenaire de Pacs
- Rupture du contrat de travail, fin de mandat social ou cessation d'activité de l'entrepreneur individuel
- Création ou reprise d'une entreprise par le salarié, son conjoint, son partenaire de Pacs ou un enfant
- Acquisition ou agrandissement de la résidence principale, avec création de surface habitable et permis de construire ou déclaration préalable
- Remise en état de la résidence principale endommagée par une catastrophe naturelle reconnue
- Rénovation énergétique de la résidence principale
- Surendettement
- Activité de proche aidant exercée par le salarié, son conjoint ou son partenaire de Pacs
- Achat d'un véhicule propre (électrique, hydrogène) ou d'un vélo à assistance électrique neuf
Les trois derniers cas sont récents : ils ont été ajoutés par un décret entré en vigueur le 7 juillet 2024. La rénovation énergétique et le véhicule propre restent largement méconnus des salariés qui financent ces projets à crédit alors qu'une épargne disponible les attendait.
Comparer les banques avant de réinvestir les fonds débloqués ?
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
GratuitSans engagement100% en ligne
Le délai qui périme la demande : six mois, pas un de plus
C'est le piège du dispositif. La demande de déblocage doit parvenir à l'organisme qui gère le plan dans les six mois suivant l'événement : la date du mariage, la naissance, la signature de l'acquisition ou la première facture des travaux. Passé ce délai, l'événement ne peut plus être invoqué et l'argent reste bloqué jusqu'au terme.
Six situations échappent à ce chronomètre et peuvent être invoquées à tout moment : la rupture du contrat de travail, le décès, l'invalidité, les violences conjugales, le surendettement et l'activité de proche aidant.
La demande s'accompagne toujours d'un justificatif : acte de mariage, certificat de travail, facture des travaux réalisés par un professionnel, bon de commande du véhicule. Le déblocage porte sur les versements du salarié, l'abondement de l'employeur et les gains réinvestis.
Un licenciement en juin, un dossier réglé en juillet
Karim, 34 ans, a été licencié en juin avec 6 800 € accumulés sur le PEE de son ancien employeur. La rupture du contrat de travail figurant dans la liste, il a transmis son certificat de travail au teneur de compte et récupéré l'intégralité. Sans attendre l'échéance de 2028, et sans perdre l'avantage fiscal.
Ce qu'un déblocage légal change à l'impôt : rien
C'est l'autre idée reçue à corriger. Un retrait effectué dans l'un des quatorze cas officiels conserve l'exonération d'impôt sur le revenu attachée à l'épargne salariale. Les gains supportent uniquement les prélèvements sociaux, comme ils l'auraient fait au bout de cinq ans. Ce régime reste plus doux que la flat tax appliquée aux placements ordinaires.
Le cadre reste très avantageux à l'entrée : une prime de participation ou d'intéressement placée sur le plan dans les quinze jours échappe à l'impôt sur le revenu, dans la limite de 36 045 € pour 2026. La percevoir immédiatement sur le compte courant la rend au contraire imposable. Notre guide où placer son argent situe l'épargne salariale parmi les autres enveloppes.
Attention à ne pas confondre le PEE avec son cousin retraite. Les sommes versées sur un PER d'entreprise restent bloquées jusqu'à la retraite, avec des cas de sortie anticipée plus restrictifs, un mécanisme que nous avons détaillé dans notre article sur le blocage du PER.
Où loger l'argent une fois débloqué
Un déblocage répond à une dépense précise : la somme transite peu de temps sur le compte courant. Pour la fraction qui n'est pas dépensée immédiatement, un livret d'épargne réglementé garde les fonds disponibles, et une assurance vie prend le relais pour un horizon plus long.
Le choix de l'établissement pèse aussi sur le rendement réel : les écarts de frais entre banques se mesurent chaque année.
Fortuneo

Fosfo
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
2000€ /mois
Retrait
500€ /mois
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Gold
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
2200€ en débit immédiat et 2200€ en débit différé
Plafonds
Paiement
2000€ /mois
Retrait
1000€ /mois
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
World Elite
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
4000€ en débit immédiat et 4000€ en débit différé
Plafonds
Paiement
3000€ /mois
Retrait
1600€ /mois
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Boursobank
Freedom
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
200€ /mois
Retrait
Illimité
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
1.69% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Welcome
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
5000€ /mois
Retrait
500€ /semaine
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
1 retrait(s) gratuit(s) puis 1.69% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Ultim
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
0€ en débit immédiat et 2400€ en débit différé
Plafonds
Paiement
20000€ /mois
Retrait
2000€ /semaine
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
3 retrait(s) gratuit(s) puis 1.69% de frais par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Metal
Tarification
Cotisation carte
9,9 €/mois
Premier dépôt
Aucun
Revenus requis
0€ en débit immédiat et 6250€ en débit différé
Plafonds
Paiement
50000€ /mois
Retrait
3000€ /semaine
Découvert
7% du montant du découvert
À l'étranger
Retrait zone euro
Gratuits et illimités
Retrait hors zone euro
Gratuits et illimités
Paiement hors zone euro
Paiements gratuits et illimités
Trade Republic
Classic
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
10000€ /jour
Retrait
1500€ /jour
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
1€ par retrait
Retrait hors zone euro
1€ de frais fixes par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Virtual
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
10000€ /jour
Retrait
1500€ /jour
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
1€ par retrait
Retrait hors zone euro
1€ de frais fixes par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Mirror
Tarification
Cotisation carte
0 €/mois
Premier dépôt
Aucun
Revenus requis
Pas de conditions de revenus
Plafonds
Paiement
10000€ /jour
Retrait
1500€ /jour
Découvert
Aucun découvert autorisé
À l'étranger
Retrait zone euro
1€ par retrait
Retrait hors zone euro
1€ de frais fixes par retrait
Paiement hors zone euro
Paiements gratuits et illimités
Classement par meilleur Selectra Score de chaque banque (A → E) ; en cas d'égalité, le prix d'entrée de gamme départage les banques (puis le milieu de gamme, puis le haut de gamme), puis la note Trustpilot. Données issues des grilles tarifaires officielles des banques (date de vérification indiquée sous chaque carte).
Vérifier le règlement de son propre plan reste le premier réflexe : certains accords d'entreprise précisent les pièces exigées et les délais de traitement du teneur de compte.
Un compte sans frais pour accueillir votre épargne débloquée ?
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
GratuitSans engagement100% en ligne
Dernier point de calendrier : un salarié qui quitte son entreprise peut aussi conserver son PEE et continuer de le faire vivre, hors nouveaux versements liés au contrat. Le déblocage est un droit, jamais une obligation, et les performances passées des supports en valeurs mobilières ne préjugent pas des performances futures. Investir comporte des risques, y compris un risque de perte en capital.
Faire le point sur vos placements de rentrée ?
Selectra compare gratuitement les offres bancaires du marché et vous accompagne dans votre choix.
GratuitSans engagement100% en ligne
Avez-vous trouvé les informations utiles ?
Merci pour votre retour !