
 Par
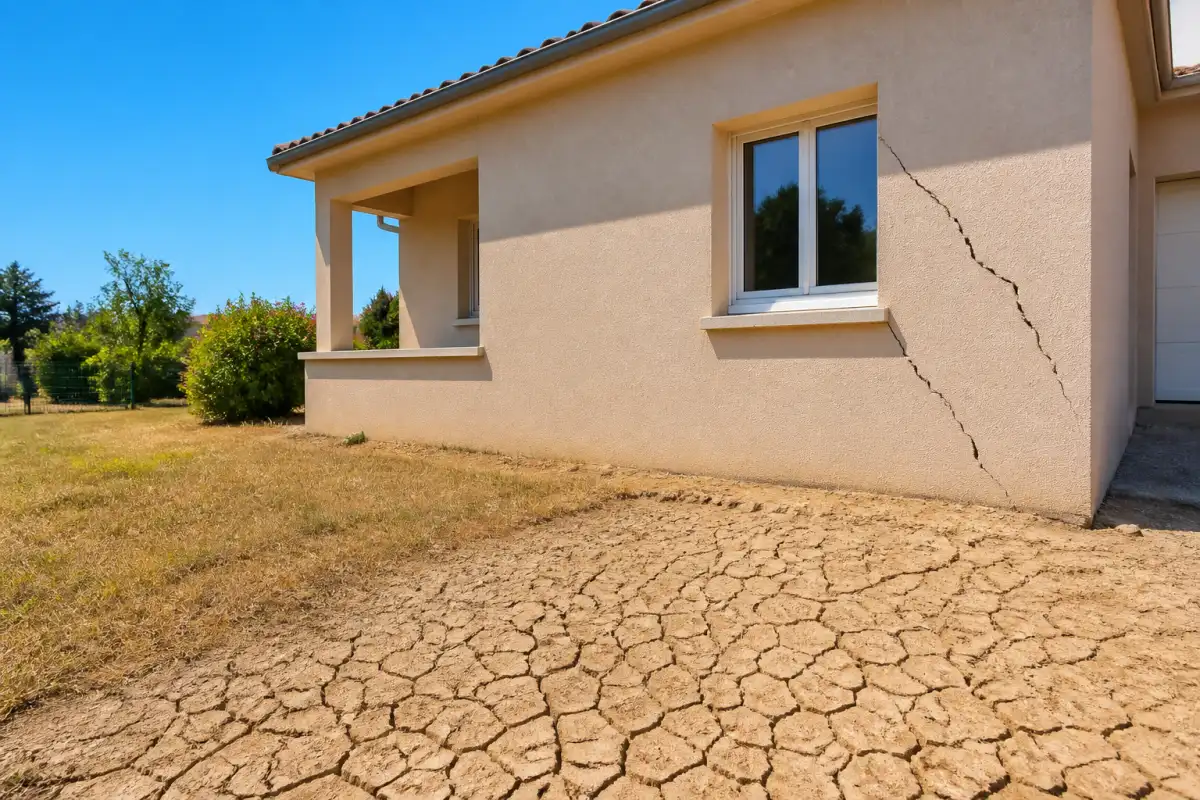
Chaque été sec ramène la même inquiétude chez les propriétaires de maison : une fissure apparue au-dessus d'une fenêtre, une porte qui se met à frotter, un carrelage qui claque sous le pied. Sur les sols argileux, la sécheresse fait bouger le terrain sous les fondations. Et ce sont les gestes des premiers jours qui décident, ensuite, de votre indemnisation.
Pourquoi la sécheresse fissure les maisons
Le phénomène porte un nom technique, le retrait-gonflement des argiles, mais son mécanisme est simple. Les sols argileux se comportent comme une éponge : ils se rétractent quand l'eau s'en va, ils gonflent quand elle revient. Sous une maison, ce mouvement n'est jamais uniforme, parce qu'une façade prend plus de soleil que l'autre et qu'un arbre pompe l'humidité d'un seul côté. Les fondations travaillent en biais, et le bâti craque.
L'ampleur du problème est nationale. D'après le ministère de la Transition écologique, ce seul aléa représente 42 % des dommages assurés au titre du régime des catastrophes naturelles, pour un coût moyen de 16 500 € par sinistre. Les zones d'exposition moyenne à forte couvrent désormais 55 % du territoire métropolitain, contre 48 % dans la carte de 2020. Le portail public Géorisques recense plus de 12 millions de maisons individuelles situées dans ces zones.
Votre facture d'énergie a-t-elle dérapé cet été ?
Un conseiller Selectra fait le point gratuitement sur votre contrat d'électricité et de gaz.
- Gratuit
- Sans engagement
- Réponse immédiate
- Conseil personnalisé
Appelez maintenant On vous rappelle
Quelles fissures doivent vraiment vous alerter
Toutes les fissures ne racontent pas la même histoire. Une microfissure de moins de 0,2 mm relève le plus souvent du simple faïençage de l'enduit. Entre 0,2 et 2 mm, la fissure mérite une surveillance attentive. Au-delà de 2 mm, quand elle traverse toute l'épaisseur du mur, la lézarde touche à la structure et doit être prise au sérieux, comme le détaille notre guide sur les fissures de maison.
Deux signatures trahissent un mouvement de terrain : la fissure en escalier, qui suit en diagonale les joints entre les parpaings, et la fissure qui évolue dans le temps, s'allongeant de semaine en semaine. Ajoutez-y les indices du quotidien, portes et fenêtres qui coincent, seuils qui se désolidarisent, carrelage qui se fend en ligne droite.
Le réflexe utile tient en deux gestes : photographier chaque fissure avec un objet de référence dans le cadre, une pièce de monnaie ou un mètre ruban, et dater chaque prise de vue. C'est cette chronologie qui prouvera l'évolution des désordres devant l'expert.
Ne rebouchez pas tout de suite
Réparer une fissure avant le passage de l'expert peut vous coûter votre indemnisation, car les désordres ne sont plus constatables. Sécurisez, conservez les devis, mais gardez les réparations définitives pour l'après-expertise.
Savoir si votre terrain est exposé
La carte d'exposition est publique et gratuite. Sur Géorisques, il suffit de saisir une adresse pour afficher le niveau d'aléa de la parcelle, du plus faible au plus fort. Ce zonage a été actualisé par un arrêté du 9 janvier 2026 pour intégrer la forte sinistralité des dernières années, et il s'applique aux ventes de terrains à bâtir conclues depuis le 1er juillet 2026.
En zone d'exposition moyenne ou forte, la réglementation impose au vendeur d'un terrain constructible non bâti de fournir une étude géotechnique préalable, valable trente ans, et au constructeur d'en suivre les recommandations. Un acheteur averti sait donc à quoi s'attendre avant de signer.
Comment alléger la facture d'énergie de votre maison ?
Un conseiller Selectra compare les offres du marché et vous accompagne dans le changement, sans frais.
- Gratuit
- Sans engagement
- Réponse immédiate
- Conseil personnalisé
Appelez maintenant On vous rappelle
La procédure d'indemnisation, étape par étape
Point de départ non négociable : le retrait-gonflement des argiles n'est indemnisé que si un arrêté interministériel de catastrophe naturelle est publié au Journal officiel pour votre commune et pour la période concernée. Sans lui, aucune indemnisation. Si votre mairie n'a rien déposé, signalez-lui votre sinistre par écrit : elle dispose de vingt-quatre mois après le début du phénomène pour saisir la préfecture.
La garantie catastrophes naturelles, elle, est incluse d'office dans tout contrat couvrant l'incendie ou les dégâts des eaux, donc dans une multirisque habitation classique. Notre guide sur l'indemnisation des catastrophes naturelles en détaille le fonctionnement.
Une fois l'arrêté paru, le compte à rebours démarre. L'article L. 125-2 du code des assurances vous laisse trente jours pour déclarer le sinistre à votre assureur, de préférence par lettre recommandée avec accusé de réception, description des dommages et photos à l'appui. Le site officiel service-public.gouv.fr récapitule les échéances suivantes, provision et indemnisation comprises.
| Étape | Repère à respecter |
|---|---|
| Déclarer le sinistre à l'assureur | 30 jours après l'arrêté |
| Versement d'une provision | 2 mois |
| Indemnisation complète | 3 mois |
| Franchise légale sécheresse | 1 520 € |
Sources : article L. 125-2 du code des assurances et service-public.gouv.fr, août 2026.
Cette franchise de 1 520 €, propre aux mouvements de terrain liés à la sécheresse, est fixée par l'article A125-1 du code des assurances et n'est pas rachetable : elle est identique chez tous les assureurs, contre 380 € pour les autres catastrophes naturelles. Le décret n° 2024-82 du 5 février 2024 a par ailleurs précisé le périmètre de la garantie : les désordres doivent affecter la solidité du bâti ou entraver l'usage normal du bâtiment, les annexes comme un garage, une terrasse, un mur de clôture ou une piscine restent exclues, et l'indemnité doit financer des réparations réellement engagées.
Dans un logement loué, le propriétaire déclare les dommages qui touchent le bâti, le locataire ceux qui touchent ses biens personnels, selon la même logique que pour une panne électrique dans un logement loué.
À lire aussi
Limiter la casse avant la prochaine sécheresse
La prévention se joue autour de la maison, pas dedans. Évacuez les eaux de pluie loin des fondations, vérifiez gouttières et regards, traquez les fuites de canalisations enterrées. Méfiez-vous aussi des arbres plantés trop près du bâti : un sujet adulte assèche le terrain sur plusieurs mètres.
Quant à l'arrosage du pourtour de la maison, souvent présenté comme une parade, il est rarement praticable : les restrictions d'eau se durcissent d'un été à l'autre et un apport irrégulier peut accentuer les mouvements différentiels. La sécheresse pèse d'ailleurs bien au-delà des maisons, jusqu'aux barrages hydroélectriques et au prix de gros de l'électricité.
Profitez de ce passage en revue du logement pour reprendre vos autres contrats. Depuis le 1er août 2026, le tarif réglementé de l'électricité s'établit à 0,2001 €/kWh en option base 6 kVA, avec un abonnement de 190,35 € par an.
Votre contrat d'électricité est-il encore adapté à votre maison ?
Un conseiller Selectra vérifie que la puissance et l'option tarifaire de votre compteur collent à vos usages.
- Gratuit
- Sans engagement
- Réponse immédiate
- Conseil personnalisé
Appelez maintenant On vous rappelle
Une fissure photographiée et datée, une mairie prévenue, une déclaration envoyée dans les trente jours : ce sont ces trois réflexes, bien plus que la largeur de la fissure, qui décident de votre indemnisation.
Avez-vous trouvé les informations utiles ?
Merci pour votre retour !